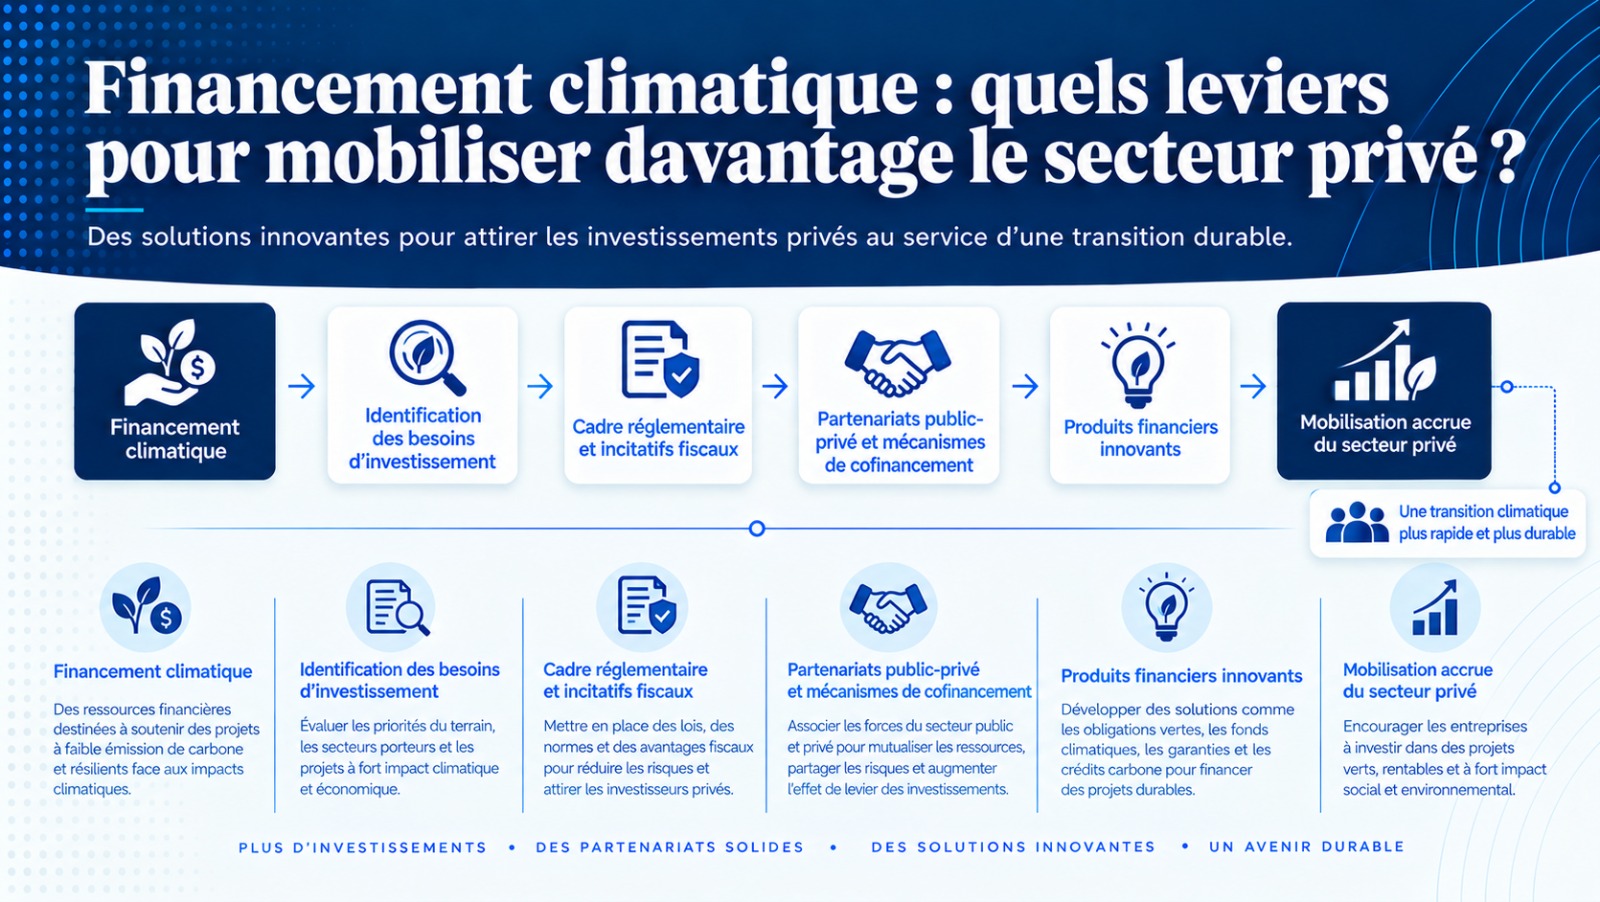
Le financement de la transition climatique occupe désormais une place centrale dans les stratégies de développement. Adaptation des infrastructures, énergie, agriculture, mobilité, gestion de l’eau, bâtiments, industrie, résilience urbaine ou solutions fondées sur la nature : les besoins sont considérables et les budgets publics, à eux seuls, peuvent difficilement couvrir l’ensemble des investissements nécessaires.
D’où l’appel croissant au secteur privé. Banques, investisseurs institutionnels, entreprises, fonds d’investissement, assureurs, développeurs de projets et petites entreprises sont régulièrement présentés comme des sources possibles de capitaux, d’innovation et de capacité d’exécution.
Mais l’expression « mobiliser le secteur privé » peut donner l’impression qu’il suffirait d’identifier des investisseurs et de les convaincre. La réalité paraît plus complexe. Le capital privé ne se dirige pas spontanément vers un projet parce qu’il est utile pour le climat. Il s’engage lorsqu’un ensemble de conditions rend le risque compréhensible, la rémunération possible, les responsabilités claires et l’environnement suffisamment prévisible.
La question n’est donc pas seulement de savoir comment attirer davantage d’argent privé. Elle est aussi de comprendre ce qui transforme un besoin climatique en projet suffisamment structuré pour devenir finançable, tout en préservant la finalité publique de l’investissement.
Le déficit de financement n’est pas toujours un déficit de capital
Lorsqu’un projet climatique ne trouve pas de financement, la première explication avancée est souvent le manque de ressources. Pourtant, plusieurs blocages peuvent intervenir avant même la recherche de capitaux : étude de faisabilité incomplète, modèle économique incertain, revenus futurs mal identifiés, cadre réglementaire instable, données insuffisantes, gouvernance du projet fragile ou répartition des risques peu lisible.
Un investisseur peut donc considérer un secteur comme prometteur tout en jugeant les projets disponibles trop peu préparés. Dans ce cas, l’obstacle ne se situe pas uniquement du côté de l’offre de capitaux ; il se trouve aussi dans la qualité du portefeuille de projets.
Cette distinction est importante. Elle invite à ne pas confondre absence de financement et absence d’intérêt. Une partie de la mobilisation du secteur privé commence en amont, dans la préparation technique, juridique, financière, environnementale et institutionnelle des investissements.
« Le capital privé ne finance pas un besoin climatique abstrait. Il finance un projet dont les risques, les revenus, les responsabilités et les résultats peuvent être suffisamment compris. »
Le secteur privé n’est pas un acteur unique
Parler du « secteur privé » au singulier simplifie le débat, mais masque des logiques très différentes. Une banque commerciale raisonne à partir de la capacité de remboursement et de la qualité des garanties. Un fonds d’infrastructure recherche des flux de revenus relativement prévisibles sur une longue durée. Un assureur ou un fonds de pension peut privilégier des actifs stables compatibles avec ses contraintes prudentielles. Une PME, de son côté, peut investir dans une technologie plus sobre si elle peut supporter le coût initial et percevoir suffisamment clairement le retour attendu.
Les leviers de mobilisation ne sont donc pas identiques. Ce qui rassure un prêteur ne suffit pas nécessairement à un investisseur en fonds propres. Ce qui convient à un grand projet énergétique peut être inadapté à un portefeuille de petites entreprises agricoles ou de solutions décentralisées.
Une stratégie de financement climatique gagne ainsi à commencer par une question simple : quel type de capital cherche-t-on à mobiliser, pour quel type de projet, à quel horizon et avec quel profil de risque ?
Rendre les projets plus finançables sans réduire le climat à la rentabilité
La notion de « bancabilité » est souvent au cœur du dialogue avec les investisseurs. Elle est utile, mais mérite d’être maniée avec nuance. Tous les investissements climatiques ne produisent pas des revenus marchands suffisants pour attirer des capitaux privés, même lorsqu’ils sont socialement indispensables.
Certaines infrastructures d’adaptation, de prévention des risques, de protection des écosystèmes ou de résilience territoriale génèrent surtout des bénéfices collectifs : pertes évitées, sécurité accrue, santé, continuité des services ou protection des moyens de subsistance. Leur valeur économique peut être élevée sans se transformer facilement en flux de trésorerie pour un investisseur.
La mobilisation privée paraît donc plus pertinente lorsque les rôles sont clairement distingués : certains investissements relèvent principalement de la responsabilité publique ; d’autres peuvent générer des revenus privés ; d’autres encore se situent entre les deux et peuvent devenir finançables grâce à une combinaison intelligente de ressources publiques, concessionnelles et commerciales.
Réduire le risque perçu : garanties, partage des risques et financement mixte
Lorsque le risque est jugé trop élevé, plusieurs instruments peuvent faciliter l’entrée d’investisseurs privés : garanties partielles, mécanismes de partage des pertes, assurances, dette subordonnée, fonds de préparation, première perte, cofinancement ou financement concessionnel.
Ces outils relèvent souvent du financement mixte, ou blended finance : une ressource publique ou concessionnelle accepte une partie du risque afin d’améliorer le profil financier du projet et de rendre possible l’intervention de capitaux commerciaux.
Le principe peut être puissant. Mais la qualité du dispositif dépend de la manière dont le risque est effectivement réparti. La question de l’additionnalité devient alors centrale : la ressource publique a-t-elle permis de mobiliser un capital qui ne serait pas venu autrement, ou a-t-elle simplement amélioré le rendement d’un investissement déjà attractif ?
Le risque de change, un enjeu souvent décisif
Dans de nombreuses économies africaines, une difficulté supplémentaire apparaît lorsque le financement est apporté en devises alors que les revenus du projet sont générés en monnaie locale. Une dépréciation peut alors modifier fortement le coût réel du remboursement, même si le projet fonctionne correctement sur le plan opérationnel.
Ce risque de change peut réduire l’attractivité de projets pourtant solides, en particulier lorsque les horizons de remboursement sont longs. Développer davantage de solutions en monnaie locale, approfondir les marchés financiers domestiques, mobiliser les banques locales et concevoir des mécanismes de couverture adaptés constituent donc des pistes déterminantes. La mobilisation du secteur privé international gagne ainsi à être pensée avec la mobilisation du capital domestique, et non à sa place.
Faire des banques locales et des investisseurs institutionnels des acteurs de la transition
Les banques locales disposent d’un avantage souvent sous-estimé : elles connaissent les entreprises, les marchés, les comportements de paiement et les contraintes du contexte. Elles peuvent devenir des relais puissants du financement climatique si elles disposent d’outils adaptés pour identifier les projets, apprécier les risques climatiques et structurer des produits spécifiques.
Le défi n’est pas uniquement de créer une ligne de crédit « verte ». Il est aussi de développer les compétences permettant de distinguer un investissement réellement climatique d’un investissement simplement requalifié, d’évaluer les économies attendues, de comprendre les technologies et de suivre les résultats.
Ne pas oublier les PME dans l’architecture du financement climatique
Une grande partie du débat sur la finance climatique porte sur les grands projets d’infrastructure. Pourtant, la transition se joue aussi dans des milliers de décisions plus petites : efficacité énergétique d'une unité de transformation, adoption de technologies agricoles résilientes, renouvellement de matériel de transport, valorisation des déchets.
Ces investissements rencontrent souvent un paradoxe : leur montant individuel est trop faible pour intéresser directement de grands investisseurs, tandis que l’absence de garanties complique l'accès aux crédits bancaires classiques. L’agrégation devient alors un levier décisif : regrouper plusieurs petits projets dans un même portefeuille permet de réduire les coûts de transaction, diversifier le risque et atteindre une taille attractive.
Données, taxonomie et mesure : réduire l’incertitude sans créer une bureaucratie verte
Le financement climatique repose de plus en plus sur la capacité à démontrer qu’un investissement produit bien un effet climatique. Cela suppose des définitions, des indicateurs et des systèmes de mesure suffisamment crédibles.
Une taxonomie claire et des dispositifs de mesure, reporting et vérification (MRV) renforcent la confiance des bailleurs et limitent le risque de greenwashing. Toutefois, la sophistication excessive a un coût et risque d'exclure les petites entreprises et collectivités locales. L’enjeu est de trouver un équilibre entre crédibilité scientifique et proportionnalité des exigences.
Le marché carbone peut compléter, mais rarement remplacer, le financement du projet
Les crédits carbone peuvent créer un revenu complémentaire opportun lorsque les réductions ou absorptions d’émissions sont mesurables, vérifiables et certifiées. Cependant, ce marché reste soumis à d’importantes fluctuations de prix et incertitudes méthodologiques. Pour la grande majorité des projets, le revenu carbone doit être conçu comme un appoint financier plutôt que comme le socle unique du modèle économique.
Un pipeline de projets vaut parfois davantage qu’un nouvel engagement financier
Les annonces de fonds et d'enveloppes financières ne se matérialisent que si des projets bancables existent. Structurer un véritable pipeline exige du temps, des études de faisabilité rigoureuses, des autorisations administratives sécurisées et une coordination institutionnelle fluide. Investir dans la préparation amont génère un effet de levier bien supérieur à de simples promesses budgétaires.
Le dialogue public-privé peut devenir un outil de conception financière
Associer précocement les acteurs financiers et économiques permet de cartographier avec exactitude les risques réglementaires, techniques et de marché. Ce dialogue éclairé permet à l'action publique d'adapter son cadre légal et ses instruments sans pour autant décharger les investisseurs privés des risques normaux inhérents à leur activité.
« Mobiliser le secteur privé ne signifie pas transférer au public tous les risques privés. Cela consiste à répartir les risques là où ils peuvent être compris, gérés et assumés avec le plus de cohérence. »
Mesurer la mobilisation autrement que par le volume annoncé
Le volume brut de capitaux privés annoncés ne suffit pas à juger de la pertinence d'une politique. L’analyse gagne à évaluer la part réellement décaissée, le degré d'additionnalité, l'exposition en monnaie locale, l'inclusion effective des PME et, par-dessus tout, l'impact environnemental et social tangible sur le terrain.
Six leviers qui paraissent particulièrement structurants
Pour élargir concrètement l’espace d’intervention du secteur privé dans la transition climatique, six leviers s'avèrent déterminants :
- Préparer davantage de projets : faisabilité, données de base, ingénierie contractuelle, autorisations, viabilité des modèles et gouvernance.
- Utiliser le financement public comme levier à forte additionnalité : garanties de première perte, partage de risques, assistance technique et fonds concessionnels ciblés.
- Développer les instruments en monnaie locale et dynamiser le rôle des institutions financières domestiques.
- Agréger les petits projets pour abaisser les coûts d'intermédiation et ouvrir l'accès aux PME et aux territoires vulnérables.
- Optimiser les taxonomies et cadres de mesure avec des exigences proportionnées aux réalités des porteurs d'initiatives locales.
- Inscrire le dialogue public-privé dans une logique de résultats : repérer les blocages opérationnels, tester des montages innovants et ajuster les dispositifs en continu.
Mobiliser plus, mais surtout mobiliser mieux
Le secteur public apporte sa capacité de régulation, de planification et de protection de l'intérêt général ; le secteur privé apporte son agilité, son capital d'innovation et sa rigueur d'exécution. C'est dans l'articulation méthodique de ces rôles que se construisent les solutions durables.
« Le véritable levier n’est pas seulement de faire entrer davantage de capital privé dans le financement climatique. C’est de construire les conditions dans lesquelles ce capital peut soutenir des transformations climatiques crédibles, durables et utiles à l’économie réelle. »